2017年5月18日 星期四

为何你的钱越来越小?

现在你的衣、食、住、行等各项开销,你认为未来十年价格的变动会如何?相信每个人都相信以后价格会变得越来越昂贵。这是因为过去几十年来,我们都感觉物价一直都是上涨的,价格只会越来越高,久而久之,我们都把物价年年上涨视作正常,物价下跌反而不正常。

实际上在1971年以前,人类几千年的歷史,除战爭、旱灾或一些特別情况,大部分的时间物价都是稳定的。所以我们这几十年来物价年年上涨,其实才是不正常。

这世界上,最可怕的不是「阴谋」,而是「阳谋」。「阴谋」,只能在阴暗处操作,永远见光死,所以並不可怕。最可怕的是「阳谋」,它可以顛倒黑白,让世人以为太阳本来就是绕著地球转,使得不合理且骯脏的事情在光天花日之下展现,世人也不会觉得有问题。


部分准备金制生財

为什么我们的钱越来越小?物价一直在上涨?这个原因其实早就公开天下,但是一批学富五车的经济学家,几乎没人发现这问题。因为这是「阳谋」,使得很多人已经把这事情当作本来如此,天经地义,不会再起怀疑了。

学过经济学的人,都知道课本中提到的部分准备金制(Fractional reserve system)。保罗.萨繆尔森(Paul Anthony Samuelson)在1948年写的《经济学》(Economics:An Introductory Analysis)一书,这是第一本成功推广凯恩斯学派的教科书,被翻译成超过40种语言,销售千万本,是经济大学標准的教科书,里面对部分准备金制的描述,说明今天银行绝对不会將100%存款作为准备金(Deposit Reserve),因为100%准备金制使银行不能创造货幣,以及更多的债务以赚取利息。目前普遍来说,施行的是10%准备金制,这就能创造本来存款的九倍货幣。简单说,你存一万元在银行,银行能借九万元给人以赚取利息。

官方经济学在货幣方面都是隱恶扬善,它不会告诉你部分准备金制的黑暗面,都是顛倒道德黑白,违反通用法律和道德的。英国知名经济学家哈耶克就批评部分准备金制是让银行合法印偽钞。

部分准备金制使得银行体系可在不付出任何劳力下,无中生有创造货幣借钱给人赚取利息,人民要承受不合理的债务压力,整个过程,债权和债务两方是完全不对等的。人民需要辛勤工作赚取货幣来清还以自己信用做抵押才可创造的货幣(债务),银行只是轻鬆印钞票而已,这完全不符合通用法律和道德。


贫富悬殊不断扩大

因为银行可以开发人民的未来信用,也就是未来收入,无中生有创造更多债务。银行几乎不用成本就能创造货幣,这会刺激银行不断降低信贷標准,不断刺激信贷扩张,过程中使得越来越多信用货幣被创造出来。这就是为何我们这四十年来,我国的广义货幣增长从1975年-2016年间,暴涨142倍,从113亿令吉增加到1.61万亿令吉的原因。

任何有理性思考的人,都会发现这种货幣体系的危险和不道德。只是在「阳谋」操作下,几乎没人发现这种不断让钱贬值的体系其实是一种庞氏骗局,最后必然引爆金融危机,进而爆发货幣危机,国民財富迟早会毁于恶性通胀之下。

货幣不断增发,通货膨胀隨之上升,会使得財富分配逐渐从中產阶级转移到1%富豪手中,贫富悬殊不断扩大,为未来社会动盪埋下种子。通过货幣发行的垄断集团有次序的增发货幣是最高明侵蚀人民財富的手法,凯恩斯说这种手法一百万人中也未必有一人明白。

另外,这种依据信用基础创造债务货幣,以债务推动经济的发展模式,並不能真正促使国家经济得到质量的发展,而只能带来数量的成长,所以对提高生產力没有起到帮助的作用。在这种体系下,不属于生產性的银行收入佔国民生產总值比例,会越来越高,实体生產经济反而会相对萎缩。

人类从来不会从歷史得到教训。即使有无数歷史证明不断贬值的货幣体系,最后会带来国家毁灭性的打击,他们也屈服于增发货幣所带来的短期不劳而获的利益,而不愿意学习歷史的痛苦经验,无视长期的恶果。

通脹可以買工業股嗎?

在高通脹環境下,工業股票能否有良好表現呢?

以下是參考1970年代,美國出現8-15%的通脹率時,医疗保健股票10年的表現。


■ Boeing Company
行业: 航空航天和国防,10年滞胀期股价+678.04%    
波音公司从事设计、开发、制造、销售商业客机、 军用飞机、卫星、导弹防御和发射系统和服务。


■ General Dynamics
行业: 航空航天和国防,10年滞胀期股价+517.57%
General Dynamics提供产品和服务在商业航空,以及军事用途如战车、武器系统和弹药;军事和商业造船和通信和信息技术。它主要经营四个领域: 航空航天、 战斗系统、 海洋系统和信息系统和技术。


■ Caterpillar Inc.
行业: 建筑和农业机械,10年滞胀期股价+45.27%    
Caterpillar是一家生产建筑和采矿设备、柴油和天然气发动机、工业燃气涡轮机和柴油-电力机车的公司。


■ Cooper Industries Ltd.
行业: 电子工业,10年滞胀期股价+865.22%    
Cooper Industries从事制造、营销和销售的电器产品,并提供全球服务。它有二大业务是能源安全和电子产品。市场涉及工业、商业、共用事业和居家领域。


■ Cummins Inc.
行业: 杂项资本货物,10年滞胀期股价-51.25%
Cummins从事设计、制造、分销和服务柴油和天然气发动机、电力供应系统和发动机相关组件产品,包括过滤、排气后处理、燃油系统、控制和空气处理系统。


■ Deere & Co.
行业: 建筑和农业机械,10年滞胀期股价+176.79%    
Deere经营三个业务部门: 农业和草坪、建筑和林业和信贷。农业和草坪的业务是生产并销售农场和草坪所需的相关设备,如拖拉机、装载机、收割机和相关的前端设备。建设和林业业务是生产、 分发给经销商和零售一系列的机器和服务用于施工,土方工程机械、 物料搬运和木材采伐。信贷业务主要资助的销售和租赁由 John Deere 经销商的农业和草坪设备yiji建设和林业设备。


■ Dover Corp.
行业: 杂项制品,10年滞胀期股价+280.68%    
Dover拥有并经营着全球投资组合的提供零部件和设备,专业系统和支持服务,并应用在各种工业产品中的工程系统、 流体管理和电子技术市场。


■ Eaton Corp.
行业: 电子仪表和控制,10年滞胀期股价-2.43%    
Eaton是多元化的动力管理公司。它从事制造电气元件和系统的电能质量、分配与控制;液压元件、 系统和服务于工业,以及移动设备;航空航天燃料、 液压和气动系统的商业和军事用途、卡车和汽车动力传动系统,还有动力系统的性能、燃油经济性和安全性。


■ Emerson Electric
行业: 科学和技术的仪表,10年滞胀期股价-19.38%  
爱默生电气公司是一家多元化的全球科技公司。它从事一系列的工业设计、提供产品技术和提供工程服务和解决方案。


■ Equifax Inc.
行业: 商业服务,10年滞胀期股价-37.12%    
Equifax 有限公司公司拥有一批的客户,包括金融机构、 企业、 政府和个人。其产品服务基于有关消费者和商业信息的数据库,而从信息引导出不同类型的信贷、金融、就业和收入、公共记录、人口和市场营销的数据。


■ General Electric
行业: 工业、医疗、消费金融服务,10年滞胀期股价+44.34%    
通用电气公司 (GE) 是一家多元化的技术和金融服务公司。公司的产品和服务从飞机发动机、 发电、 水处理和家用电器到医疗成像、商务和消费者融资和工业产品。


■ Goodrich Corporation
行业: 航空航天和国防,10年滞胀期股价-11.11%        
Goodrich是航空航天部件、 系统和服务的商业及通用航空飞机市场的供应商。


■ Grainger (W.W.) Inc.      
行业: 工业设备和工具,10年滞胀期股价+13.04%
W.W. Grainger是服务器的维护、 维修和经营用品及其他相关的产品和服务的企业。


■ Illinois Tool Works
行业: 杂项资本货物,10年滞胀期股价-15.41%
llinois Tool Works是多元化的工业产品和设备的跨国企业。公司拥有 8 个经营部分: 运输、工业包装、电力系统及电子产品、食品设备、建筑产品、聚合物与流体、装饰及其他。公司主要服务于建设、一般工业、 汽车和食品机构/餐厅市场。


■ Ingersoll-Rand Co. Ltd.  
行业: 杂项资本货物,10年滞胀期股价+3.61%    
Ingersoll-Rand是一家多元化的公司,提供可增强房屋和建筑物舒适度、交通工具和保护粮食防腐货物、住宅和商业楼宇保全的产品、 服务和解决方案。


■ Jacobs Engineering Group
行业: 建筑服务,10年滞胀期股价+503.99%    
Jacobs Engineering是一家在美国的技术服务专业公司。它提供了一系列的专业技术和施工服务。服务的四个类别: 项目服务、工程、设计、建筑设计和类似服务。


■ Manitowoc Co.
行业: 建筑和农业机械,10年滞胀期股价+569.43%    
Manitowoc是一家多产业、 资本货物的生产商。它的两个市场: 起重机及相关产品 (起重机) 和餐饮设备 (餐饮服务)。起重机包括格动臂起重机、 塔式起重机、 移动式伸缩起重机吊杆货车工程起重设备的提供商。餐饮服务是一家生产商业餐饮设备,供应冰、饮料、制冷、食品制备和烹饪餐厅、 便利店、 酒店、 医疗保健和机构等各项需求。


■ Masco Corp.
行业: 建筑-用品和夹具,10年滞胀期股价+18.41%    
Masco从事制造、分发和安装家装和建筑产品。它提供一系列的家装和建筑产品,包括水龙头、橱柜、 建筑涂料和窗户。它提供了各种风格和价格的产品,通过多个渠道销售,包括直接给房屋建筑商、批发和零售商。


■ PACCAR Inc.
行业: 汽车和卡车制造商,10年滞胀期股价+56.89%    
PACCAR从事轻型、中型和重型卡车的设计、制造和分销。并融资和租赁涉及其产品和相关设备。


■ Parker-Hannifin
行业: 杂项制品,10年滞胀期股价+20.00%    
Parker-Hannifin是全方位的多元化流动和控制技术系统的制造商,包括流体动力系统、 机电控制及相关的零件的全线多元化。它也是流体净化、流体和燃料控制、过程仪表、空调、制冷、电磁屏蔽性和热管理产品和系统的全球性生产者。


■ Pitney-Bowes
行业: 办公设备,10年滞胀期股价+53.84%    
Pitney Bowes是邮件处理设备和集成的邮件解决方案提供商。本公司提供一系列的设备、用品、软件、服务和端到端的解决方案,使客户管理和整合物理和数字通信渠道。


■ Precision Castparts
行业: 基本材料,10年滞胀期股价+838.26%    
Castparts 精密工业股份有限公司 (PCC) 是复杂的金属部件和产品制造商,它提供熔模铸件、锻件和紧固件/紧固件系统,为航空航天和工业燃气轮机 (IGT) 的应用程序。PCC 还提供熔模精密铸件及锻件;镍合金和磨机形式,以及钴合金、无缝管、紧固件、特种合金、炼油板块、屏幕气瓶和其他产品。


■ Robert Half International
行业: 商业服务,10年滞胀期股价+1877.22%
Robert Half提供专门的人员配置和风险咨询服务,以及财务与会计服务。


■ Rockwell Automation Inc.  
行业: 通信设备,10年滞胀期股价+103.27%    
Rockwell自动化公司是全球工业自动化动力、控制和信息解决方案的供应商。公司有两个经营部门: 体系结构与软件和控制产品及解决方案。主要市场涉及领域包括食品、饮料、运输、石油气体、金属、采矿、家居和个人护理、纸浆和纸和生命科学。


■ Textron Inc.
行业: 企业集团,10年滞胀期股价-16.21%
Textron是一家从事飞机、 国防、 工业和金融企业,为客户提供产品和服务的全球性多产业公司。


■ Union Pacific
行业: 铁路,10年滞胀期股价+418.38
联合太平洋公司从事运输业务,业务范围遍布美国 23 个州。并且运送各种货物包括农产品、汽车、化工、能源、工业产品和多式联运。


■ United Technologies
行业: 航空航天和国防,10年滞胀期股价+181.97%    
United Technologies是服务建筑系统和航空航天工业的技术产品和服务提供商。


工业股整体对通胀的抵御能力也不高,只是因为当时以色列和中东国家的战争失利,使得美国投入更多军事资源给以色列,刺激了和军事相关企业的业绩和股价增长。另外一个得利的是提供农业设备的企业因为粮食价格上涨而获益。

特别一点注意,有增长的股票主要是出现在高端的工业股票。因为高利率会促使企业投入资本在高技术含量的资本品,降低低技术含量的资本品。其中美国政府扩大军事开支,也是助力。

加拿大的金融風險

觀察加拿大溫哥華近 40 年來 房價走勢。

2004年後,它的漲勢完全脫離平均值。

這是一種泡沫的現象。


加拿大「最大」次級房貸商 Home Capital 爆發「擠兌潮」,造成存款單週減72%。

它宣布向外借款 20 億加元,以作緊急流動性之用,其中首筆 10 億加元貸款利息更高達了 22.5%,若借滿 20 億加元則其餘貸款利率降至 15%。

借如此高的利息,Home Capital 財務狀況絕對問題大條!


加拿大房地產監管機關 CMHC 亦公布加拿大房市的季度研究報告,CMHC 在該份研報內直指,加拿大房地產有極大跡象顯示,加國房市已出現問題。

CMHC 表示,由於加國整體房價漲幅過快,尤其是多倫多、溫哥華等地的房價,更是出現嚴重過熱,價格哄抬嚴重,CMHC 認為,當地房市的供需基本面,已經無法解釋這些區域房價的漲勢。

加拿大次級房貸商 Home Capital 股價暴跌除了房市有過熱疑慮的遠因之外,近因則是因為該集團曾在今年四月中旬遭到主管機關起訴,加拿大安大略省證管會指控 Home Capital 在財報上誤導投資人,並違反該國證交法之規定。

此前安大略省證管會亦在四月初,曾對 Home Capital 在 2015 年爆出的不實審核房貸案件發出警告,安省證管會指控,Home Capital 曾替不符房貸資格條件的貸款人造假收入資料,為這些不符資格之房貸戶提供房貸。

Home Capital 會否引發金融危機,還是茶杯里的風波?

同時,國際信評機構穆迪 (Moody’s) 在5月10 日一舉調降加拿大最大 6 家銀行的信用評等,因擔憂加國消費者負債過重,加上房價高漲,可能會造成這些銀行的資產蒙受虧損。

這些銀行是:

多倫多道明銀行 (Toronto-Dominion Bank)(TD-CA)、
蒙特婁銀行 (Bank of Montreal)(BMO-CA)、
豐業銀行 (Nova Scotia)(BNS-CA)、
加拿大帝國商業銀行 (CIBC)(CM-CA)、
加拿大國家銀行 (National Bank of Canada)(NA-CA)
及加拿大皇家銀行 (Royal Bank of Canada)(RY-CA)

它們的長期債務及存款信評,全都調降 1 級至 Aa2 (道明) 及 A1 (另 5 家),且展望全都列為負面。


加拿大民間負債規模已暴增至國內生產毛額 (GDP) 的 256.08%(家庭債務占100.6%);

且即便政府採取打房措施,加國房價仍繼續攀升;就連企業貸款也在增加。

而加拿大政府債務占GDP的91.5%。

加總起來,債務規模占GDP 的347.5%。

另外,加拿大連續8年經常帳赤字,平均每年約3%。


所以,我給的結論是:

加拿大的確存在相當的金融系統性風險。

雖然我不肯定Home Capital 會否是觸發這系統性風險的開端。

但是我可以肯定,就算Home Capital 會引爆系統性風險,在引爆前,你在媒體都會很少看到關於它的評論......一直到爆發後,媒體才會想起它。

鈔票滿天飛的委内瑞拉沒錢

委内瑞拉的經濟產業基本主要都是靠石油。

但随着委内瑞拉国内的政治和经济危机日渐严重,原油生产已成为支撑该国经济免于破产的最后一根支柱。但目前这根支柱也已摇摇欲坠。

委内瑞拉的原油产量十多年来一直在下滑,主要是因为原油收入被用于支撑政府财政,只有很少一部分被留下来供国有石油公司PDVSA进行再投资。

可笑的是,明明在通貨膨脹(鈔票膨脹)的委内瑞拉,卻因為现金短缺而导致原油产量加速下滑。

截至4月,该国原油产量为195.6万桶/日,较去年下降10%,较2015年的水平下降了逾17%,而且产量还在继续下降。

随着精炼产品的短缺状况日渐恶化,下游业务也陷入困境。据路透社报道,委内瑞拉每四座炼油厂中就有三座正在远低于产能的状况下运营。

随着现金的枯竭,PDVSA很难获得资金来进口与该国生产的重油进行混合的轻质燃料。一些船只正停泊在委内瑞拉的港口拒绝卸载,因为没有收到货款。与此同时,为了偿还债权人,PDVSA正将原油输送海外,只留下很少一部分给国内的炼油厂。

鈔票真是奇怪的東西。

你越印鈔票,反而會使得70%的人更沒錢;

若印更多,就是99%的人變得更沒錢;


若再印到失控,政府也會變得錢不夠用。

所以鈔票是越印越窮的,只有傻瓜政府才會把印鈔票當作發展經濟的政策。


21世纪的丝绸之路

中国主导的「一带一路」在北京召开一场国际合作高峰论坛,吸引了29国元首,逾130个国家参与。甚至包括一向来对「一带一路」採取对抗、漠视、唱淡的美国。美国在奥巴马时代唯恐中国挑战自己地位,所以抵制亚投行,希望其他国家不要加入,哪知道最先加入的却是自己最重要的盟友英国。
在「一带一路」也是如此,只是在比较注重经济的新总统特朗普上台后就转为务实,並成立包括政治企业在內的「一带一路工作组」参与其中。毕竟涵盖65个国家,土地面积佔全球41.3%,人口占66.9%,而且发展潜力很大的「一带一路」,谁也不敢轻易忽视。
「一带一路」在早期只是提供一个方向,这受到质疑者的批评。隨著更多和「一带一路」的研討深入,计划细节也越来越清晰。中国以谋势策略来推广「一带一路」,因为只要相信方向的势一旦確定,就无人可以阻拦这个势。现在能以单一议题吸引逾130个国家参与,恐怕现在美国也很难做到,足见这个势越来越大。


加强各国基础建设
作为全球最大消费市场的美国走向贸易保护主义,人均购买力第一的中国继续走互惠互利的自由贸易,在「一带一路」中加强各国基础建设,並提供资金,激活各国经济,如此自然受各国欢迎。
「一带一路」在歷史上其实也不算新鲜事,它的原形就是「丝绸之路」。中国人的观念是先造路,经贸自然会流动,经济就会活起来。马茶凉道、大运河,莫不如此。道路是中国一向视为统一的象徵,要整合国际市场就需要標准统一的道路来打通任督二脉。
市场其实一向都在那里,问题在如何激活。两千年前的亚欧大陆经贸因为地缘政治衝突而无法相通,是汉武帝对匈奴作战打通河西走廊后,贯通亚欧的「丝绸之路」才能顺利形成。
只是时间推移,「丝绸之路」由大航海时代兴起的海权而被取代以致中断,海上成了最重要的贸易航线。不过隨著中国国力增强,高铁技术、高速公路、桥樑架设、和隧道开凿等能力已经能打破过去的技术问题,將这陆上贸易线「丝绸之路」重新打通。现在中国的高铁已经能从中国义乌直通英国,只要高铁「丝绸之路」能建起来,运输时间比船运快,比空运便宜,而且能直接通向內陆国家,这对经济发展能起到明显效益,长期因为地理而受限发展的內陆国家都能受惠。
「一带一路」除陆上「丝绸之路」外,还有包括南亚国家在內的海上「丝绸之路」。中国以沿线的中心城市和海港口岸为依托,与各国共同开发各种经贸和產业园区来推动海上「丝绸之路」。


或能改变世界格局
自大航海时代以来,內陆国家发展都受地理限制,「一带一路」就能打破这格局。另外,世界很多国家本来是西方国家的殖民地。虽然各国独立几十年,但是在政治、经济、技术、资金等仍受制于殖民母国。「一带一路」若能成功,就能改变这世界格局。西方专家认为「一带一路」是方便中国消化自己过剩的產能的说法,部分也许对,但是却过于偏狭。
因为只要各国铁路標准化打通欧亚国家后,国与国的交流更为方便后,可加强各国瞭解和文化交流外,也可以推动各国贸易量。中国和欧洲,尤其是西欧国家都面临人口老化趋势,激活欧亚中间的內陆国家,还有南亚、非洲等国家,也可为自己增加市场和经济活水。
在中国国安上,「一带一路」减少海权,提高陆权。对中国的安全和保障,战略资源意义重大。到时候美国封锁中国的第一岛链和第二岛链,也没有存在的意义了,收回台湾到时候也是水到渠成的事。「一带一路」目前还是在草创中,很多问题需解决,如各国地理差异交通的统一衔接、关税、检疫、货幣结算等。首先需让几个有潜能的国家做出成效,自然会吸引更多国家加入,而不只是纸上谈兵。
解决关税、检疫问题,攸关「一带一路」的成败。否则高铁所到一国,都要抽税和检疫的话,那会增加金钱和时间成本。如果不打破这藩篱,陆上「丝绸之路」就无法取得相对于海运和空运的优势,「一带一路」就玩不下去了。不过相比西方国家,注重协商民主,文化融合力强,求互惠互利的中国若无法成功打破藩篱,其他国家也不可能达到。
货幣结算也是一大问题。「一带一路」战略被认为是中国试图將人民幣国际化的重要策略。人民幣要国际化,金融机构自然要入驻「一带一路」內的国家。
在目前的美元本位上,若和非美元国家进行贸易,中间需要货幣兑换多一次,徒然增加经营成本。更不利的是,为了维持出口的竞爭力,对美贸易盈余国不能让自己货幣过度升值,不得不购买美国债券,让赚取的钱无法充分用于国內发展。


使美国经济空洞化
如果可以通过各国之间的货幣互换结算,就能摆脱这不利的美元陷阱。以目前的电脑技术,就算多国货幣互换在计算上也不是麻烦的事。
人民幣国际化应该在于各国之间的货幣结算,而不该是追求人民幣本位成为如美元那样的国际货幣,因为只要成为国际货幣就会面对美元的「特里芬难题」。
因为作为货幣就必须通过贸易赤字输出货幣,否则外国就无法使用你的货幣作贸易结算。但这样会使得本身货幣因为赤字而贬值,带给自己国家经济的不稳定,製造业的衰退。美国是让自己走向经济虚化、举债消费化、玩金融巫术,让外国把赚取的美元借给美国以达成美元回流。这虽然让美元本位维持了40多年,却使得美国经济空洞化。
故此,人民幣国际化上面,中国切忌重蹈美元覆辙。中国可以让人民幣成为国际主要货幣,但是却不要追求如现在的美元本位那样的体系。

論『趨勢』

“泄密门”一旦相关罪名得以坐实,不排除特朗普成为美国历史上第二位被弹劾下台的总统。上世纪70年代,时任美国总统的尼克松因为“水门事件”而遭遇弹劾下台。

根据纽约时报最新曝出的谈话记录显示,美国总统特朗普2月14日曾直接要求当时的联邦调查局局长科米(James Comey)停止对前国家安全顾问弗林的调查。

弗林此前被指在特朗普宣誓就职前与俄国驻美国大使通话。

特朗普在录音中称:“我希望你能让这件事过去,放弗林一马,他是一个好人。”

据PredicIt网站统计,在《纽约时报》关于特朗普泄露机密的报道引发轩然大波之后,特朗普今年遭弹劾的几率一度猛增50%,至29%。


特朗普“泄密门”令全球市场避险情绪大爆发。17日美国股市遭遇近两个月来的最大跌幅;美股全线低开,道指一度跌超270点,纳指震荡走低,跌幅1.2%,标普500指数现跌1%。现货黄金持续上涨,日元兑美元涨幅扩大至1.4%。

芝加哥商业交易所(CME)的“美联储观察工具”显示,目前联邦基金利率交易市场预计,今年6月美联储加息的概率只有64%左右,一周前预计概率接近90%。今年9月、11月和12月的加息概率也普遍较一周前加息概率骤降。


川普與俄羅斯之間的關係,早在美國總統大選後期,就飽受質疑;等他當選上台之後,這些質疑仍然沒有間斷。而最近,包括他閃電開除 FBI 前局長柯米,以及向俄羅斯外長巴夫洛夫,透露來自以色列的伊斯蘭國訊息等,讓美國輿論大譁,已經有國會議員揚言,川普嚴重傷害美國國家安全,準備要彈劾他。

特朗普則辯護說他是“史上最受欺负的政治人物”。

並說:“我敢打包票,历史上没有政治家像这样被不公平和恶劣的对待。你不能让他们打倒你,你不能让批评家和否定家毁掉你的梦想。”他说。


老實說,近期金融市場的變動,嚴格來說和特朗普關係不大。

雖然媒體和專家的解釋都說因為受到特朗普“泄密门”的影響,所以股市怎樣...黃金如何...等等。

可根據我多年觀察,除非是一種明顯的『勢』,否則所謂課題,只不過是提前反應這個『勢』,不然就是暫時性逆轉這個『勢』,但是很快又要回歸本來的『勢』。

沒有一個課題可以影響這個『勢』。

“泄密门”也不例外。

除非這課題是經過長期性的小課題的累積,達到一定水平,這個『勢』才會改變。

而“泄密门”不過是提前反應本來的『勢』,並不是『逆轉勢』。

2017年5月17日 星期三

股市和黃金是相克的

巴菲特對一般人的投資建議,都是買指數基金之類的東西。

但是,巴菲特並沒有說明時機問題。

總之,他是灌輸一種概念,認為不管什麼時候,買指數基金之類的投資項目,就對了,其他不怎麼需要。

當然,他排斥黃金眾所週知。

是他利益衝突導致?還是他思想過於偏頗?

我們就看事實吧!

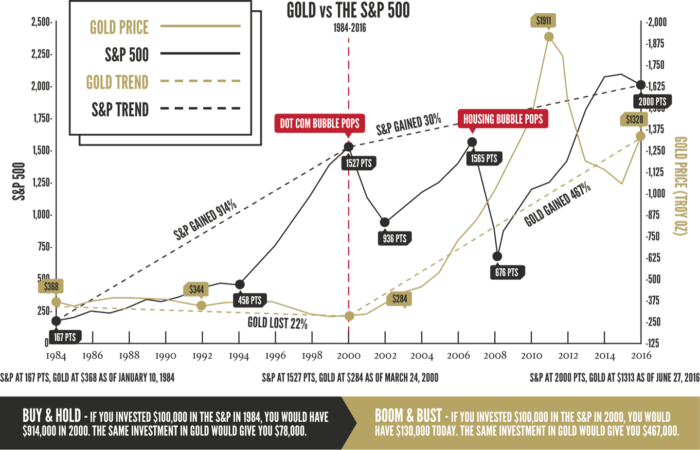
下圖是GOLD VS THE S&P 500對比圖(1984-2016):


從圖表中,我們可以看出股市和黃金的關係是相克的。

黃金好,股市差;股市好,黃金差。

竟然做長期投資,請問儲蓄部份黃金,你認為合理嗎?

再看下圖(1971-2011),從金本位被廢後大部分時間,黃金多數比股市漲幅還高。

2012年後至今進入股市好,黃金差的循環,股市漲87%,黃金跌19%。

依據循環,你認為未來會怎樣呢?

總之,根據實際狀況,巴菲特對一般人的投資建議明顯過於偏頗,是很有問題的。

黃金 ● 美元 ● 比特幣:誰是完美的錢?


比特幣诞生于2008年,由一个至今神秘的「中本聪」的网友开发。比特幣是一种由开源的P2P软件產生的虚擬货幣。基于一套密码编码、通过复杂算法產生,任何人都可以下载並运行比特幣客户端而参与製造比特幣,利用电子签名的方式来实现流通。它的主要特点包括:去中心化、全球流通、具有专属所有权。

除比特幣外,至少还有30种电子货幣,如:莱特幣、质数幣、比奥幣、瑞波幣、招財幣、美卡幣等等。

比特幣是一种虚擬货幣,它具有固定发行量、特有密码组成、无国界地域、不用纳税等特性。它是一种黄金的模仿货幣,並引入黄金开採的概念,通过计算机运算工具「挖矿」,由于採用密码学的设计,它有了货幣的概念:不可复製,仅供持有者使用。比特幣总量只有2100万个。比特幣存在于数字空间中,隱藏在特定算法里,需要投入大量人力物力才能挖出来。

截笔时,比特幣收盘价是1195美元的歷史高位,而同时黄金价格为一盎司1244美元,二者相差无几。2008年,比特幣诞生时1美元可以兑换1300比特幣,而现在却需要1195美元才可以兑换1比特幣。涨幅超过15000倍。


从歷史上来看,这种涨幅是史无前例的。若在其他资產上,几乎可以肯定超级大泡沫,何况比特幣本身就是虚擬的,即使你把兑换成比特硬幣,该硬幣的价值也不高,如何能比黄金价格?

不过,这里我不討论比特幣是否泡沫,我只说,对比黄金和法幣,比特幣这种虚擬货幣是否更適合担任货幣的角色呢?

货幣必须满足三大条件:交易价值、储蓄价值和价值衡量。

政府和银行集团发行的法幣,除获得政府用法律背书而有交易价值外,其余皆无。几十年来物价不断上涨,背后原因就是政府和银行集团废除金本位,滥发货幣所导致。比特幣这类虚擬货幣是对货幣被政府和银行集团垄断,长年累积的恶果所对应產生的。

要说批评比特幣最差的理由,就是指比特幣是虚擬货幣,完全不可靠。这是只许官兵放火,不许百姓点灯的悖论。政府的法幣超过90%不也是虚擬货幣吗?不过只是在银行帐户上的一个电子数字。而政府的纸幣在物理上,价值也比不上比特硬幣。所以,在物理上,法幣和比特幣是差不了多少,都不及黄金的价值来得硬。

比特幣和法幣的分別,在于一个有政府用法律规定来背书;一个以控制发行量来维持市场对它的信心,但流通量目前仍很低。

应稳住阵脚为先

从概念上来看,比特幣其实比法幣更適合当货幣。它將货幣「去中央化、去国家化」,更能防止货幣垄断所造成的腐败现象。这种货幣垄断造成的腐败在美元本位下已经全球化,结果就是贫富悬殊拉大,99%人民生活更加艰难,经济危机时不时发生。

但是,比特幣在推行的技术上出现极大的失误。就是不清楚现实的各种技术上问题和掣肘,结果使得比特幣的发展偏离正轨。因为比特幣推出之初,盘子实在太小。即使现在也不到300亿美元,人为的操作空间非常大,所以其价格经常出现暴涨暴跌。

比特幣算法本身的设计,每四年產生的比特幣数值会减半的算法,2013年-2016年平均每10分钟產生25个比特幣,2017年开始,这个数会降低到12.5个。隨著挖矿难度增大,加上比特幣价格的飆涨,让许多「矿工」直接改行炒比特幣,等待升值后再拋出,疯狂的炒作只会摧毁比特幣的未来。

在法幣称霸天下四十多年来,要改革这掠夺性的货幣体系,非一朝一夕的事。善战者,先立于不败之地。所以比特幣应该如同黄金那样,先稳住自己的储蓄价值和价值衡量功能,再谋交易流通功能。

黄金是政府和银行集团无法消灭,只能暂时囚禁的货幣之王。而法幣体系的先天设计问题,最后必然有崩溃的一天。届时,黄金自然可以再度登基货幣王位。但是比特幣没有黄金那样的硬价值,它和法幣一样都是虚擬的。

货幣要稳定,价格就不能上窜下跳,至少不能太激烈。货幣发行必须有锚来稳定,否则就不能发挥价值衡量功能,如此储蓄功能和交易功能更不能行了。黄金不需要锚,因为它本身就是锚。纸幣发行之初以黄金为锚,后1971年废除,改以政府信用(税收和財政)来支持。只是信用这锚是纸做的,根本无法稳定价值,所以法幣才会出现年年贬值的现象。

对付比特幣容易

比特幣和法幣一样都是虚擬的,要区別它和法幣,不能只靠控制数量,这是因为它目前还没有政府的权威。所以开始之初必须建立一个不兑现的锚。它可以用黄金作锚,或者以一系列商品作锚。让其价格固定根据这些商品浮动,禁止让比特幣出现如股票那样的炒作买卖现象。

在法幣称霸的情况下,要求黄金或比特幣这类虚擬货幣迅速流通,是欲速则不达。只能稳住自己的价值衡量和储蓄功能,以待时变。但比特幣却粮草未发,三军先行,其失败是可预期。

因为比特幣不同于黄金,政府和银行集团只能暂时囚禁黄金,但是无法消灭,对付比特幣则简单多了。因为比特幣本质上是虚擬的,只要政府发出几句否定比特幣的官话,或者发出禁止市场使用比特幣的法律,或者对其电子交易平台进行骇客攻击,就足以造成比特幣价格暴跌。因为比特幣本身缺乏贵金属支撑,不具保值性,是缺乏物理存在虚擬货幣,又没有政府背书,隨时可以跌到一文不值。

因为比特幣错误的战略,使得它最初具备的金融创新特色將逐渐消失,相反成为一个纯粹「转钱」的炒作工具。而手持比特幣的人也只会用比特幣换美元,而不是买商品,其欲进化为未来货幣的希望也正渐趋黯淡。

美股最後漲勢?


北美重量級股市技術分析師 Ron Meisels 警告,根據艾略特波浪理論,美股正處於 2009 年開始的超大牛市漲勢最後波段。

不過他預估,這波漲勢要到明年上半才會觸頂,美股還能再創造逾 10% 的漲幅。

技術分析通訊《Phases & Cycles》總裁 Meisels 接受《MarketWatch》訪問時指出,美股這一輪超大牛市始於 2009 年 3 月 9 日,當時「經濟及市場都處於非常、非常低落的水準」,標準普爾 (S&P) 500 指數那時只剩 676.53 點,道瓊工業指數也跌到 6547.05 點谷底。

隨後,S&P 500 指數在漲勢第一個上升波中暴漲近一倍。

但到了 2011 年出現第一個重要下跌修正波,這段期間標普指數跌掉了 19.4%。他認為美股在 2011 年的第二度觸底,與美國國會結束債務上限危機的時間吻合,完成第二個波段。隨後美股強勁漲勢再起,形成第三個波段即第二個上升波,一直持續到 2015 年中。

Meisels 指出,此後 S&P 500 指數進入第四個波段,也就是第二個修正波,直到去年 2 月股價與油價雙雙墜入谷底時。他回憶道,當時媒體充斥熊市將開始的呼聲,但美股卻又帶來大驚喜:S&P 500 指數隨後由 1800 點飆上 2400 點,至今形成了第五個波段,也就是第三個上升波。

然而按照波浪理論,這也是牛市上升趨勢最後一個推動波,結束後就會進入長期跌勢。Meisels 表示,美股現在雖然還沒到第五波結束前的狂熱階段,但無疑已經比 2009 及 2010 年更加泡沫膨脹。

他預估 S&P 500 最終將觸頂於 2650 點。而從現在起到 8 月底,美股會陷入小幅修正,但到了 9 月、10 月漲勢將再起,美股也將在今年秋天或明年初進入牛市最後狂熱階段,直到明年春天或上半年,這輪大牛市將開始逆轉。

2017年5月16日 星期二

巴菲特看衰金融,卻看好經濟?矛盾!

巴菲特低投資中,和2008年金融海嘯前,最大的變化,就是增持了很多硬資產的公司。

相比之前,他的資產多偏向於金融資產。

2007年:
BERKSHIRE HATHAWAY 的總資產 $ 273,160(millions),
Property, plant and equipment 只有 $ 36,190(millions),
佔總資產 13.1%


2017年:
BERKSHIRE HATHAWAY 的總資產 $ 654,451(millions)
Property, plant and equipment 有 $ 153,645(millions)
佔總資產 23.4%


這種風格的轉變,源於他不看好金融業的未來。


在《巴菲特2017年致股东信全文》中,巴菲特這麼說:

实际上,这一损失就是保险行业持有流动资金付出的代价。竞争动态几乎确保了——尽管所有保险公司享有流动收入,但整个保险行业将继续其“以有形资产回报率低于正常值以下的水平获取收益”的糟糕表现。

这一结局因为现在存在于全世界的极低利率政策而变得更加确定。几乎所有财险公司的投资组合都集中于债券,【由于这些高收益的传统投资的成熟及其被收益微薄的债券取代,流动资金的收益将持续减少。出于这个和其他原因,未来十年保险行业的业绩将不及过去十年创下的纪录,这是毋庸置疑的事,尤其对于那些专门从事再保险的公司。】


BERKSHIRE HATHAWAY 的主業是保險,大家都知道。

所以巴菲特主業未來表現會每況愈下。

超低利率,不只是傷害保險業,賺利差的銀行也不能倖免。

所以照理說,百業之母金融不好,經濟怎麼好?

但是他又自相矛盾看好美國經濟?

巴菲特說話時常前言不對後語,這幾年來我早已經見怪不怪了。


也是因為不看好金融,所以他才增加側重硬資產的公司,如鐵路,航空,機器,或者有品牌的Apple, IBM等。

但是,巴菲特若認為自己的資產調整可以倖免未來經濟低迷,是不可能的。

他的調整,也只是充其量減少金融業未來會帶來的損失也是。

但是若出現1970年代的滯漲,以現在公司規模如此大的巴菲特,能像當年靈活處理投資嗎?

不可能了!

美國債出現危險信號,美元反彈在即?

美國10年債淨多倉飆上2008年來新高,如此快速,非常罕見。


通常,國債被認為是最安全的資產。

如果國債利息下降,價格上漲,淨多倉增加,都是對經濟未來悲觀的信號。

不過,目前債市及股市的波動低落,但投機市場卻爆出這樣巨大的多倉,令交易員們匪夷所思。

加拿大豐業銀行 (ScotiaBank) 交易部主任 Charles Comiskey 便對《MarketWatch》直言,很難相信美債多頭配置來到如此高的水位,因為市場一片風平浪靜。

野村證券 (Nomura Securities) 美國利率策略部主任 George Goncalves 則以技術面解釋,他指出,最新數據部分反映投資人回補空頭,部分顯示增持多倉,因為 1、2 周前空轉多的訊號已閃現;且這些投機資金雖做多美國 10 年公債,但同時也放空美債殖利率曲線的其他部分。

國債一向這麼多做多的頭寸,難道是暗示未來經濟會很危險嗎?

有跌才有大漲。

在美國10年債淨多倉飆上2008年來新高的同時,美元一路下滑。

美元淨多倉跌回七個月前的水平。

不過,從技術分析看,美元周線圖有接近觸底跡象。


所以不排除美元會在未來幾星期隨同美國國債同時出現反彈上升的可能。

如果美元和美國國債同時上漲,這都是對經濟未來發展悲觀的信號。

這時候,黃金可能會因為美元上漲而下跌,這是一個趁低買進的機會。

英国的負利率

英国通胀比去年同期上涨2.7%。

这是2013年9月以来的最大涨幅,同时也大于经济学家预估。3月份消费者物价上涨2.3%。4月份物价环比上涨0.5%。

这些数字让消费者苦不堪言,因为工资未能跟随物价增加。英国央行总裁卡尼上週警告恐面临“严峻时期”,官员现在预测今年通胀率可能将近3%。

英国央行多数决策官员更担忧通胀对消费的冲击,而非通胀率进一步越2%的目标。

這裡,我用一個簡單數字來說明為何英國2.7%通胀會導致恐怕面临“严峻时期”。

現在,英國10年期政府公債,利息是1.052%。

扣除2.7%通胀,是【負利率1.648%】。

負利率時代,都是經濟蕭條的時候。

也是黃金白銀好景的時候。

大馬用 Ringgit 計算,金價上漲,也是因為我們也是【負利率】。


2017年5月15日 星期一

我對投資大佬的投資動向看法

根据美国的监管法规,管理资产规模超过1亿美元的基金经理必须在每个季度结束后的45天内提交一份13F表格,列出所持有的股票以及期权和可转换债券。


全球最大對沖基金橋水(Bridgewater Associates)
全球最大對沖基金橋水,第一季的持倉報告顯示,橋水不僅清空了手上的蘋果持股,同時橋水還清空了富國銀行 (Wells Fargo)(WFC-US)、花旗銀行 (Citigroup)(C-US)、應用材料 (Applied Matls)(AMAT-US)、VISA (V-US) 之持股。

橋水第一季亦大幅砍倉微軟 (MSFT-US)、思科 (CSCO-US)、英特爾 (INTC-US)、貝萊德 (BLK-US) 等公司之持股。

然而值得注意的是,橋水基金在第一季卻大幅敲進美股能源股、生物醫療股,如鐵礦砂巨擘克里夫資源 (CLF-US)、石油及天然氣鑽井平台商恩斯克 (ESV-US)、西南能源 (SWN-US)、戴文能源 (DVN-US)、安進藥廠 (AMGN-US)、遠藤製藥 (ENDP-US)。


索罗斯
今年一季度,索罗斯基金管理公司将其对高盛的持仓增加了约40%,并买入170万股Snap。

此外,还将其对脸谱网的持仓增加80.4%至63.8086万股,将对微软的持股增加三倍多。

和巴菲特一样,索罗斯也增加了对美国航空的持股。


巴菲特
巴菲特一季度抛售了他所持21世纪福克斯公司(以下简称福克斯)的所有股份,但将苹果持股增加了一倍,减持了IBM的大部分股份。


點評:
巴菲特和索罗斯的投資是建立在經濟還會繼續發展;
而橋水卻是建立在未来經濟會衰退,且衰退幅度或史无前例。


桥水(Bridgewater Associates)创始人达里奥(Ray Dalio)表示:“当前全球经济现在处于或接近最好,我们看不到未来一两年的重大经济风险。”

近期道琼斯工业平均指数,标准普尔500指数,纳斯达克综合指数三大股指均徘徊在历史新高附近,一切都显得那么风平浪静。即使伦敦的金融时报100指数上周五也创下了历史新高。

  
但达里奥的预言,从长远来看,前景并不乐观,且未来衰退幅度可能“史无前例”。

达里奥进一步表示,现在担心的是,无论最终衰退的严重程度如何,无论时间、地点,都将会产生比现在更大的社会和政局冲突。

达里奥所担忧的是,债务正在逐渐累积,再加上其他,包括养老金和医保费用,可能会对经济和市场造成缓慢而持续的“挤压”;这不会对市场造成大的波动或是暴跌,而是逐渐影响,并且受影响最深的将是那些目前就处于困境中的人。

股市目前的高估值,以及衡量市场恐惧情绪的CBOE波动指数在本周早些时候触及23年以来的低位,都引起了一种不安的感觉:即周期性的牛市在持续了8年后,将于第9年崩溃。

达里奥进一步称,投资者可能还有两年的时间做好投资规划;事实上,没有人真正知道现在的这场盛宴什么时候会结束,但是要注意的问题在于,“聪明的投资人”究竟在想什么,这可能是明智的。


【我傾向於認同Bridgewater Associates 的 Ray Dalio ......長期趨勢來看......】